ANALIS MARKET (22/9/2026): IHSG Cenderung Bearish
Oleh: Ria
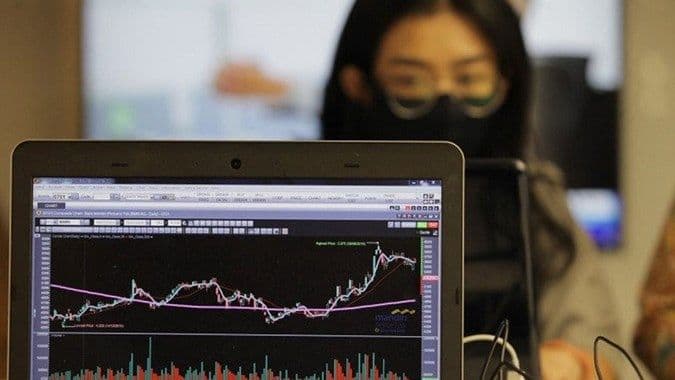
foto: ilustrasi (ist)
Pasardana.id – Riset harian Kiwoom Sekuritas menyebutkan, Wall Street ditutup menguat pada perdagangan hari Senin (21/9/26), didukung oleh penurunan imbal hasil (yield) obligasi pemerintah AS dan meredanya harga minyak, yang membantu mengurangi kekhawatiran akan tekanan makroekonomi.
Indeks S&P 500 naik 1,49% ke level 7.764,70, Nasdaq Composite melonjak 2,26% ke level 27.122,09—mencatatkan rekor penutupan baru—sementara Dow Jones Industrial Average menguat 0,71% ke level 52.048,83.
Kenaikan ini terutama didorong oleh lonjakan saham sektor teknologi dan kecerdasan buatan (AI); Meta melonjak 11,4%, AMD naik 9,9% hingga melampaui kapitalisasi pasar US$1 triliun untuk pertama kalinya, dan Intel menguat 12,1%.
SENTIMEN PASAR: Sentimen pasar membaik di tengah penurunan harga minyak dan imbal hasil obligasi AS, yang kembali meningkatkan minat investor terhadap saham teknologi dan AI. Penurunan biaya pendanaan juga memperbaiki prospek bagi perusahaan hyperscaler untuk terus menerbitkan utang guna membiayai ekspansi infrastruktur AI. Sementara itu, keberhasilan produk agen AI terbaru dari Meta turut meningkatkan optimisme terhadap permintaan cip. Namun, investor tetap memantau perkembangan konflik di Timur Tengah serta dampaknya terhadap inflasi dan kebijakan moneter global.
GEOPOLITIK: Risiko geopolitik tetap menjadi sorotan seiring berlanjutnya konflik di Timur Tengah, meskipun tekanan mulai mereda di tengah meningkatnya peluang diplomasi. Presiden Donald Trump menyatakan keterbukaannya untuk bertemu dengan Presiden Iran Masoud Pezeshkian di sela-sela Sidang Umum PBB. Di sisi lain, aktivitas pengiriman minyak Arab Saudi melalui Selat Hormuz tetap berjalan normal, dan jumlah kapal tanker di terminal ekspor kawasan Teluk mengalami peningkatan. Perkembangan ini membantu meredakan kekhawatiran akan gangguan pasokan energi, meskipun ketegangan antara Arab Saudi dan kelompok Houthi yang didukung Iran di Yaman masih terus berlanjut.
REGULASI & KEBIJAKAN: Kebijakan moneter global tetap menjadi perhatian utama setelah Bank of Japan (BoJ) menaikkan suku bunga sebesar 25 basis poin (bps) menjadi 1,25%—level tertinggi sejak tahun 1995—meskipun terdapat dua pejabat yang menyatakan keberatan (dissenting opinion). Kenaikan suku bunga tersebut sebelumnya telah diantisipasi oleh pasar. Di AS, pasar juga terus memantau dampak kenaikan suku bunga The Fed pada pekan sebelumnya terhadap prospek inflasi, obligasi, dan aset berisiko.
PENDAPATAN TETAP & MATA UANG: Imbal hasil (yield) obligasi pemerintah AS (Treasury) tenor 10 tahun turun 4 basis poin (bps) menjadi 4,95%, sementara yield tenor 2 tahun bertahan di level 4,75%, di tengah penurunan harga minyak dan meningkatnya harapan akan penyelesaian konflik dengan Iran. Di Jepang, yield obligasi pemerintah tenor 10 tahun turun ke kisaran 2,98% setelah BoJ menaikkan suku bunga, sedangkan yield tenor 2 tahun stabil di angka 1,85%. Nilai tukar Yen bergerak di kisaran JPY157/USD setelah sempat melemah lebih dari 2% sepanjang pekan tersebut, dengan investor tetap mewaspadai potensi intervensi valuta asing.
PASAR EROPA & ASIA: Pasar Eropa menguat di tengah penurunan harga minyak dan yield obligasi, yang meredakan kekhawatiran inflasi. Indeks FTSE 100 Inggris naik 0,8%, DAX Jerman menguat 1,1% menjadi 25.575, CAC 40 Prancis naik 0,9% menjadi 8.139, dan FTSE MIB Italia melonjak 1,6% menjadi 52.372. Sementara itu, indeks STOXX Europe 600 naik 1,02% menjadi 641,92, mencerminkan membaiknya sentimen risiko global.
-Pasar Asia bergerak positif. Nikkei 225 Jepang naik 1,38% menjadi 65.019, melanjutkan penguatan setelah kenaikan suku bunga BoJ. Shanghai Composite naik 0,97% menjadi 3.949,9, sedangkan Shenzhen Component menguat 0,65% menjadi 13.730 setelah PBoC mempertahankan suku bunga acuan pinjaman. KOSPI Korea Selatan naik 1,65% menjadi 7.008, didukung oleh momentum saham semikonduktor, sementara Hang Seng Hong Kong naik 1,2% menjadi 25.043 berkat penguatan saham sektor teknologi dan teknologi kesehatan. Pasar Malaysia dan Singapura masing-masing naik 0,08% dan 0,34%, sementara indeks BSE Sensex India menguat sekitar 0,8%.
KOMODITAS: Harga komoditas energi kembali melemah di tengah meningkatnya harapan akan penyelesaian konflik di Timur Tengah. Harga minyak Brent turun 3,51% menjadi US$100,23 per barel, sedangkan minyak mentah turun 4,65% menjadi sekitar US$95,60 per barel, melanjutkan penurunannya selama empat sesi berturut-turut. Penurunan ini dipicu oleh meredanya kekhawatiran mengenai gangguan pasokan dan terbukanya peluang bagi diplomasi AS-Iran. Sebaliknya, harga batu bara bertahan di level US$144,05 per ton, didukung oleh ekspektasi peningkatan permintaan global, sementara IEA memproyeksikan konsumsi batu bara global akan naik 1,2% mencapai rekor 8,94 miliar ton tahun ini. Harga emas turun 0,53% menjadi sekitar US$4.360 per ons di tengah penguatan dolar AS dan aksi ambil untung. Harga tembaga naik 1,52% menjadi US$6,71 per pon, melanjutkan kenaikannya selama lima sesi berturut-turut, sementara nikel naik 0,92% menjadi US$16.385 per ton. Harga timah naik 0,98% menjadi US$53.705 per ton, sedangkan harga minyak kelapa sawit Malaysia berada di kisaran MYR4.857 per ton.
INDONESIA: Pemerintah sedang menyiapkan lahan seluas sekitar 1–2 juta hektare untuk mendukung pengembangan bahan baku program campuran bensin E20, dengan tebu, jagung, dan singkong sebagai komoditas utamanya. Kementerian Pertanian akan memetakan lahan yang tersedia—termasuk sekitar 1,3 juta hektare lahan yang telah dilepaskan statusnya—dengan memprioritaskan area yang cocok untuk tanaman bahan baku etanol tanpa mengutamakan pembukaan hutan. Pada tahap awal, pemerintah menyiapkan bantuan benih jagung untuk lahan seluas 1 juta hektare beserta dukungan alat dan mesin pertanian, sementara tebu menjadi salah satu komoditas utama karena kebutuhan lahannya yang luas. Pemerintah memperkirakan kebutuhan lahan hingga 2 juta hektare dapat dipenuhi melalui pemetaan lahan di Jawa, Sumatra, Kalimantan, dan Papua, dengan target penerapan E20 dalam waktu sekitar dua tahun ke depan.
-Di sektor perumahan, pemerintah berupaya mempercepat penyaluran rumah bersubsidi melalui skema FLPP, setelah realisasi hingga 21 September 2026 baru mencapai 154.034 unit, atau 44% dari target tahun ini sebesar 350.000 unit. BP Tapera akan mengoptimalkan sumber daya manusianya dan memperluas jangkauan layanan kepada Aparatur Sipil Negara (ASN), Pegawai Pemerintah dengan Perjanjian Kerja (PPPK), pekerja kawasan industri, serta pengembang. Dari sisi pasokan, kendala perizinan dan lahan sawah yang dilindungi (LSD) masih menjadi perhatian, sementara skema daur ulang aset rumah bermasalah milik bank berpotensi menambah pasokan sekitar 82.000 unit.
-Selain itu, Fitch Ratings menegaskan peringkat kredit PT Danantara Investment Management (DIM) pada level BBB dengan prospek negatif, sedangkan peringkat nasional tetap di level AAA(idn) dengan prospek stabil. Fitch menilai peringkat tersebut mencerminkan keterkaitan yang kuat antara DIM dan pemerintah Indonesia serta adanya ekspektasi dukungan luar biasa dari pemerintah selaku lembaga pengelola dana abadi negara (sovereign wealth fund). Prospek negatif pada peringkat internasional mengikuti prospek pemerintah Indonesia, sementara peringkat nasional mencerminkan posisi kredit DIM yang relatif stabil dibandingkan entitas domestik lainnya.
-IHSG ditutup turun 0,88% di level 6.384,73 pada perdagangan hari Senin (21/9). Investor asing mencatatkan jual bersih (net sell) sebesar Rp503,12 miliar di pasar reguler, sehingga akumulasi jual bersih sejak awal tahun (year-to-date) mencapai Rp101,83 triliun. Arus masuk dana asing terutama tertuju pada TINS, PTRO, COIN, CUAN, dan BBRI, sementara tekanan jual terbesar tercatat pada BMRI, ANTM, BBCA, TLKM, dan MDKA. Di pasar valuta asing, Rupiah relatif stabil di kisaran Rp17.810 per USD setelah melemah selama tujuh sesi berturut-turut. Pelaku pasar kini mencermati keputusan kebijakan Bank Indonesia minggu ini, yang berpotensi menjadi katalis bagi pergerakan rupiah dan pasar domestik.
-Secara teknikal, IHSG kembali terkoreksi dan ditutup di level 6.384,73, di bawah EMA10 dan EMA20, serta telah menembus ke bawah level Fibonacci retracement 38,20% di 6.451,53. IHSG juga tetap berada di bawah EMA50 (6.430,20), sehingga tekanan koreksi mulai mengindikasikan tren jangka menengah yang melemah. Posisi ini menunjukkan momentum jangka pendek cenderung bearish, dengan area 6.377–6.384 menjadi support terdekat yang perlu dipertahankan. Indikator RSI (14) turun ke level 42,64, kembali bergerak di bawah level 50, yang mengindikasikan momentum bullish semakin melemah. Jika IHSG gagal bertahan di atas 6.377, tekanan koreksi berpotensi berlanjut menuju 6.290 (FR 61,80%). Sebaliknya, jika terjadi rebound, IHSG perlu kembali menembus level 6.430–6.452, diikuti oleh 6.486–6.493 sebagai resistance terdekat, sebelum menguji area 6.552–6.590.
“Kami menyarankan investor untuk bersikap wait and see sembari memantau kemampuan IHSG untuk bertahan di atas level 6.377 sebagai area support utama. Investor yang telah mencetak keuntungan dapat menerapkan trailing stop atau melakukan aksi ambil untung secara bertahap, sementara akumulasi pembelian sebaiknya dilakukan secara selektif setelah adanya konfirmasi rebound dan IHSG berhasil menembus kembali area resistance terdekat,” sebut analis Kiwoom Sekuritas dalam riset Selasa (22/9).