Kenapa Harga Masuk Danantara ke BEI Jauh di Bawah Rekomendasi KJPP?
Oleh: Harry
foto: ilustrasi (ist)
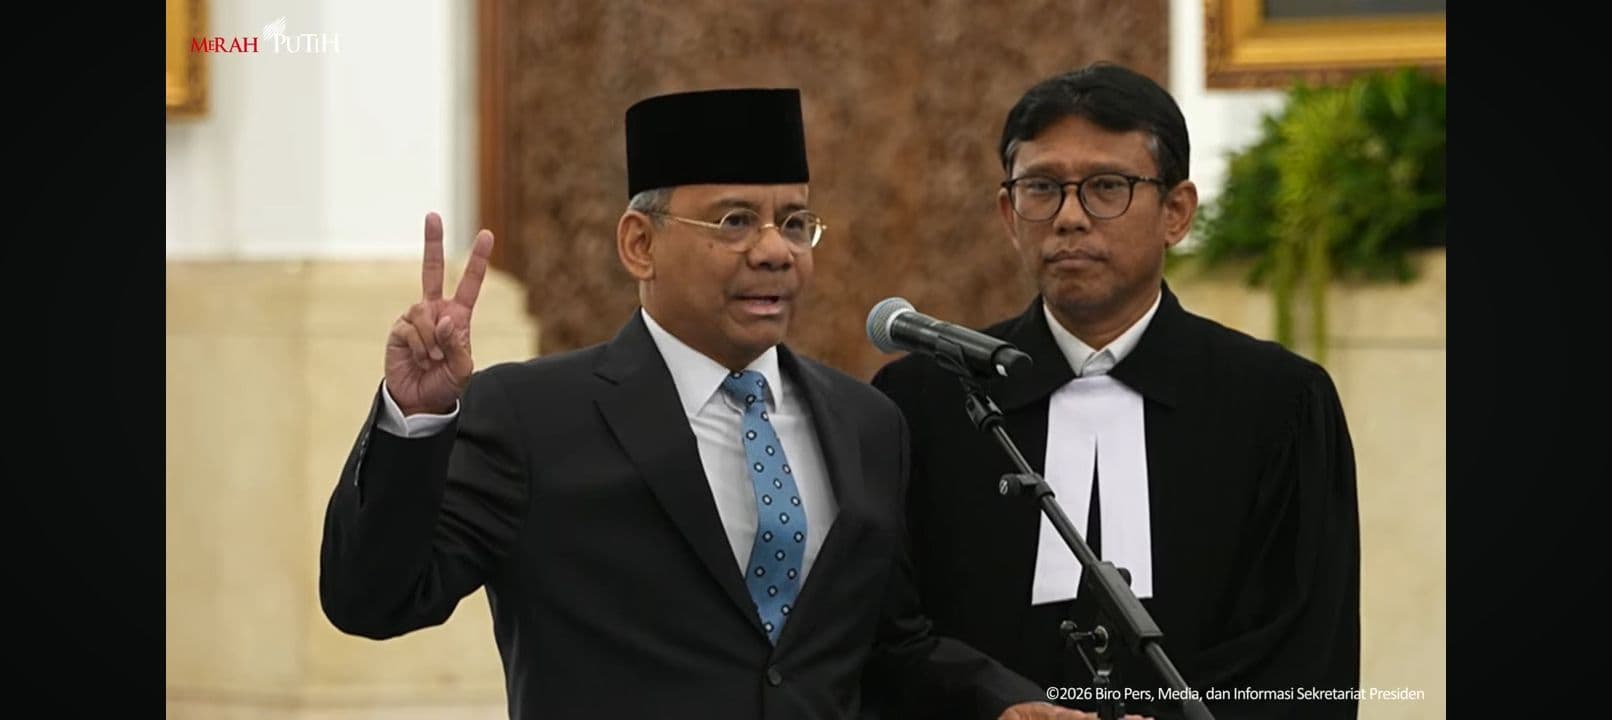
Pasardana.id - Rencana masuknya Danantara Indonesia sebagai pemegang saham baru PT Bursa Efek Indonesia (BEI) lewat skema rights issue menyisakan sejumlah pertanyaan besar.
Selain soal harga masuk yang disebut-sebut jauh lebih murah dari valuasi independen, porsi kepemilikan yang diincar Danantara juga berpotensi menggerus signifikan porsi pemegang saham lama sekaligus memunculkan kekhawatiran soal independensi bursa ke depan.
Dalam paparan bertajuk "Pertemuan dengan Pemegang Saham" yang digelar manajemen BEI di Jakarta pada 9 September 2026 lalu, terungkap bahwa proses due diligence Danantara terhadap BEI telah berjalan sejak 11 Agustus dan memasuki tahap finalisasi laporan akhir per 11 September 2026.
Sejumlah konsultan sudah dikerahkan di kedua belah pihak untuk mengawal proses ini, mulai dari konsultan valuasi, konsultan hukum, hingga konsultan strategi bisnis.
Namun di balik proses yang tampak berjalan mulus, terselip celah harga yang lebar antara valuasi yang diinginkan Danantara dengan valuasi hasil kajian independen, serta besarnya porsi saham yang diincar entitas pengelola investasi negara tersebut.
Duel Angka: 1,1 Kali Versus 1,6 - 1,85 Kali
Melansir siaran pers, Senin (14/9) disebutkan, berdasarkan hasil penilaian Kantor Jasa Penilai Publik (KJPP) Rengganis, Hamid dan Rekan, nilai pasar 100% ekuitas BEI per Desember 2025 ditaksir mencapai Rp16,41 triliun, atau setara Rp176,47 miliar per lembar saham.
Dibandingkan laporan keuangan auditan per 31 Desember 2025, angka tersebut setara 1,85 kali ekuitas yang diatribusikan kepada entitas induk dan 1,74 kali total ekuitas konsolidasian.
Sementara terhadap laporan keuangan per 30 Juni 2026 yang nilai ekuitasnya sudah lebih besar, rasionya turun menjadi 1,71 kali dan 1,60 kali.
Dengan kata lain, versi KJPP secara konsisten menempatkan valuasi wajar BEI di kisaran 1,6 - 1,85 kali nilai buku.
Sementara itu, informasi yang beredar menyebutkan Danantara menginginkan harga masuk di kisaran hanya 1,1 kali nilai buku - jauh di bawah rentang yang direkomendasikan penilai independen.
Salah satu yang menarik dicermati adalah opsi penggunaan basis laporan keuangan 2025 sebagai acuan harga, alih-alih laporan keuangan Juni 2026 yang mencerminkan kondisi ekuitas BEI yang lebih besar dan lebih mutakhir.
Jika transaksi akhirnya dieksekusi mendekati level 1,1 kali dari basis buku 2025, harga per lembar saham yang harus dibayar Danantara akan jauh lebih ringan dibandingkan bila mengacu pada valuasi wajar KJPP.
Dilusi Besar-besaran ke Pemegang Saham Lama
Isu harga murah ini menjadi lebih sensitif karena porsi saham yang diincar Danantara terbilang jumbo.
Berdasarkan rencana struktur pemegang saham pasca rights issue, Danantara Indonesia diproyeksikan mengempit 40,12% saham BEI, menjadikannya pemegang saham tunggal terbesar di bursa.
Untuk mengakomodasi porsi sebesar itu, kepemilikan pemegang saham Anggota Bursa - yang selama ini menjadi basis kepemilikan utama BEI - akan tergerus tajam dari 87,38% menjadi tinggal 51,16%, atau terdilusi lebih dari 36 poin persentase.
Porsi saham Non-Anggota Bursa dan saham treasuri juga ikut terdilusi, masing-masing dari 1,94% menjadi 2,32% dan dari 10,68% menjadi 6,40%.
Jika dilusi sebesar itu terjadi bersamaan dengan harga masuk yang lebih murah dari valuasi wajar, maka secara ekonomi pemegang saham lama berpotensi dirugikan dua kali: porsi kepemilikannya menyusut signifikan, sekaligus "ditukar" dengan modal baru yang masuk di harga diskon dari nilai wajar perusahaan.
Semakin lebar gap antara 1,1 kali yang diinginkan Danantara dengan 1,6 - 1,85 kali versi KJPP, semakin besar pula potensi kerugian yang harus ditanggung pemegang saham eksisting akibat dilusi tersebut.
Bayang-bayang Independensi Bursa
Di luar soal harga dan dilusi, porsi 40,12% yang diincar Danantara juga memunculkan kekhawatiran lain: apakah BEI masih bisa mempertahankan independensinya sebagai bursa efek yang selama ini kepemilikannya tersebar luas di antara puluhan perusahaan sekuritas anggota bursa.
Dengan porsi mendekati separuh dari kepemilikan gabungan Anggota Bursa pasca rights issue, Danantara berpotensi menjadi kekuatan dominan tunggal dalam pengambilan keputusan strategis BEI, termasuk dalam hal kebijakan, arah bisnis, hingga pengangkatan direksi dan komisaris.
Sejumlah pihak menilai kondisi ini berisiko menimbulkan kesan bahwa Danantara ingin menguasai mayoritas pengaruh di bursa, yang pada gilirannya dikhawatirkan dapat mengganggu independensi BEI sebagai lembaga self-regulatory organization (SRO) yang seharusnya berdiri netral di antara seluruh pelaku pasar modal, bukan berpihak pada kepentingan satu pemegang saham dominan.
Sebagai catatan, dalam paparan tersebut porsi 40,12% Danantara masih berstatus "subject to POJK terkait Pemegang Saham" alias masih bergantung pada aturan yang sedang digodok regulator.
Menunggu Titik Temu
Sampai saat ini, angka final valuasi rights issue BEI masih menunggu keluarnya Rancangan Peraturan OJK (RPOJK) tentang Pemegang Saham Bursa Efek, yang per laporan terbaru masih dibahas di Kementerian Hukum (Kemenkum) RI.
Aturan ini bukan hanya akan menjadi payung hukum bagi masuknya Danantara, tapi berpotensi turut membatasi seberapa besar porsi kepemilikan maksimal yang boleh dipegang satu entitas di bursa efek.
Yang jelas, kombinasi antara gap valuasi 1,1 kali versus 1,6 - 1,85 kali, dilusi tajam pemegang saham Anggota Bursa, dan besarnya porsi kepemilikan yang diincar Danantara, menjadi rangkaian isu yang perlu dijelaskan tuntas oleh manajemen BEI kepada pemegang saham lain sebelum aksi korporasi ini benar-benar direalisasikan.